Cảng biển hưởng lợi từ xuất nhập khẩu tăng gần 30%: GMD, VSC được dự báo lãi tăng hơn 80%
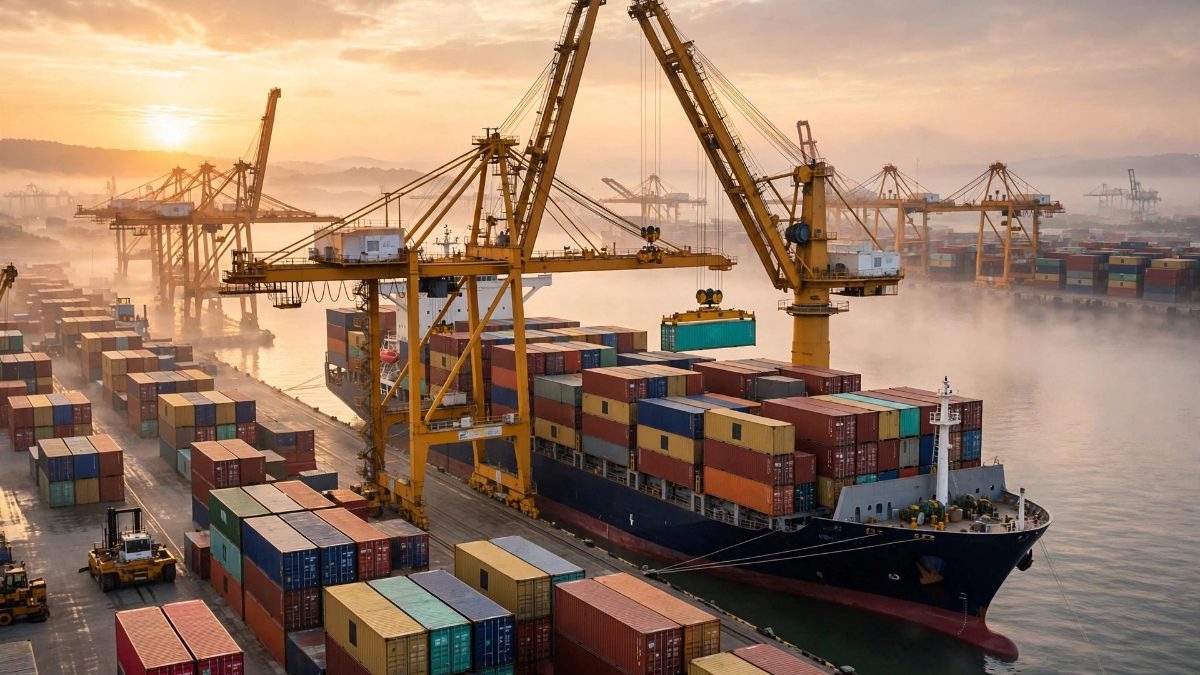
Chứng khoán MB dự báo lợi nhuận quý III/2026 của nhiều doanh nghiệp cảng tăng mạnh nhờ kim ngạch xuất nhập khẩu tăng khoảng 29,6% và lượng hàng qua cảng tăng 21,7%.
Theo báo cáo mới công bố của Công ty Cổ phần Chứng khoán MB, trong quý III/2026, tính đến giữa tháng 9, tổng kim ngạch xuất nhập khẩu của Việt Nam tăng khoảng 29,6% so với cùng kỳ năm trước. Cùng với đó, tổng lưu lượng hàng hóa thông qua hệ thống cảng biển cả nước trong quý III được MBS dự báo tăng 21,7% cùng kỳ năm trước. Trên cơ sở này, MBS dự báo các doanh nghiệp cảng và vận tải biển tiếp tục ghi nhận tăng trưởng về sản lượng và doanh thu trong quý III/2026.
Theo MBS, đà tăng trưởng của hoạt động xuất nhập khẩu được hỗ trợ bởi xu hướng dịch chuyển sản xuất theo mô hình Trung Quốc cộng 1, sự phục hồi tại các thị trường xuất khẩu trọng điểm và nhu cầu tích trữ hàng tồn kho trước mùa mua sắm cuối năm. Tình trạng ùn tắc tại một số cảng trung chuyển lớn trong khu vực cùng những bất ổn địa chính trị kéo dài cũng khiến các hãng tàu điều chỉnh mạng lưới, phân bổ thêm tuyến vận tải tới những khu vực có hiệu suất khai thác ổn định như cụm cảng Hải Phòng và TP.HCM.
Trong nhóm doanh nghiệp được MBS theo dõi, Công ty Cổ phần Tập đoàn Gemadept, mã chứng khoán GMD, được dự báo có mức tăng lợi nhuận sau thuế công ty mẹ cao nhất trong quý III/2026. Cụ thể, MBS dự báo lợi nhuận sau thuế công ty mẹ của GMD đạt 587 tỷ đồng, tăng 86% cùng kỳ năm trước. Đây là mức tăng trưởng ấn tượng, phản ánh hiệu quả khai thác hệ thống cảng của doanh nghiệp trong bối cảnh thương mại toàn cầu phục hồi.
Diễn biến này được hỗ trợ bởi hoạt động thương mại trong khu vực tăng trưởng và việc hãng tàu MSC mở thêm tuyến dịch vụ qua bến cảng. Với các doanh nghiệp cảng, việc một hãng tàu lớn mở thêm tuyến không chỉ mang lại sản lượng trực tiếp, mà còn tạo hiệu ứng lan tỏa khi các hãng tàu khác cân nhắc đưa tàu về cùng cụm cảng để tối ưu chi phí và lịch trình.
Tại Công ty Cổ phần Container Việt Nam, Viconship, mã chứng khoán VSC, MBS dự báo lợi nhuận sau thuế công ty mẹ quý III/2026 đạt 146 tỷ đồng, tăng 85% cùng kỳ năm trước. Theo đơn vị phân tích, sản lượng khai thác qua hệ thống cảng, không bao gồm VIMC Đình Vũ, dự kiến tăng khoảng 6% cùng kỳ năm trước. Trong đó, hiệu suất khai thác tại cảng Nam Hải Đình Vũ được kỳ vọng đạt 73,6%, cải thiện so với mức 51,5% trong 9 tháng năm 2025.
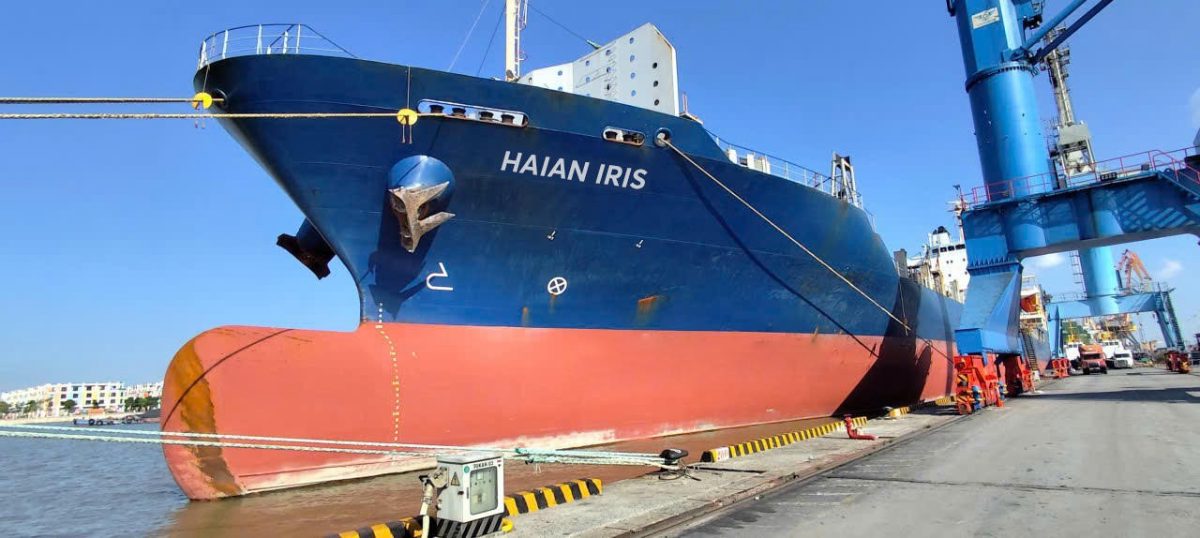
Giá dịch vụ bình quân được dự báo tăng khoảng 6,5% cùng kỳ năm trước, qua đó hỗ trợ biên lợi nhuận gộp của VSC trong quý III. MBS cũng kỳ vọng đóng góp từ Công ty Cổ phần Vận tải và Xếp dỡ Hải An, mã chứng khoán HAH, vào lợi nhuận từ các công ty liên doanh, liên kết của VSC tăng lên. Sự liên kết giữa các doanh nghiệp trong cùng chuỗi logistics giúp mỗi bên tận dụng được thế mạnh của nhau thay vì cạnh tranh trực tiếp.
MBS cũng kỳ vọng VTP gia tăng thị phần nhờ lợi thế về quy mô đội xe và mạng lưới bưu cục. Biên lợi nhuận gộp quý III được dự báo cải thiện so với cùng kỳ năm 2025 và quý trước nhờ tối ưu vận chuyển chặng cuối và tăng giá dịch vụ, ước tính cao hơn cùng kỳ năm trước. Ngoài ra, hoạt động kho bãi và hợp tác với FedEx được kỳ vọng tiếp tục đóng góp vào kết quả kinh doanh của VTP trong quý III/2026.
Bức tranh chung cho thấy nhóm cảng biển và logistics đang bước vào giai đoạn thuận lợi, khi cả sản lượng hàng hóa và giá dịch vụ cùng tăng. Tuy nhiên, nhà đầu tư cần lưu ý rằng các con số trên mới là dự báo của một công ty chứng khoán, chưa phải kết quả kinh doanh chính thức đã được kiểm toán. Kết quả thực tế có thể khác biệt tùy thuộc vào diễn biến của thương mại toàn cầu, giá nhiên liệu và khả năng duy trì hiệu suất khai thác của từng doanh nghiệp trong quý cuối năm.
Nguồn tin: Báo Pháp Luật
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
BCTC quý III/2026: HDBank lãi gần 5.200 tỷ, VNG tăng hơn 2.400%
HDBank lãi gần 5.200 tỷ đồng trong quý III/2026, VNG tăng hơn 2.400%, nhưng ACV lại báo lãi giảm 36% cho thấy bức tranh lợi nhuận mùa này có đủ gam sáng và gam tối.
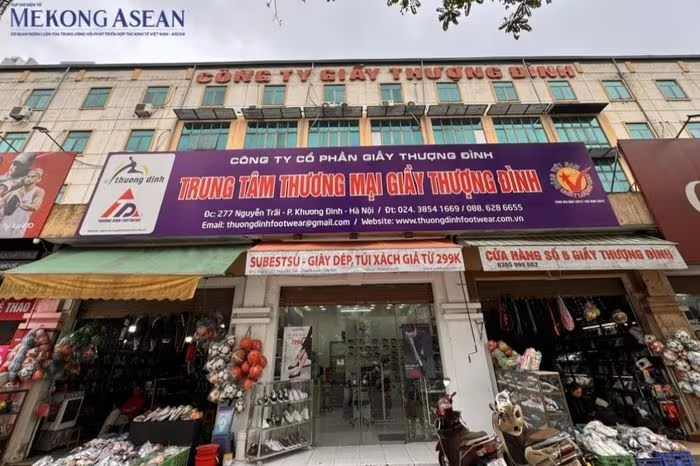
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật chi tiết 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết tại đây!
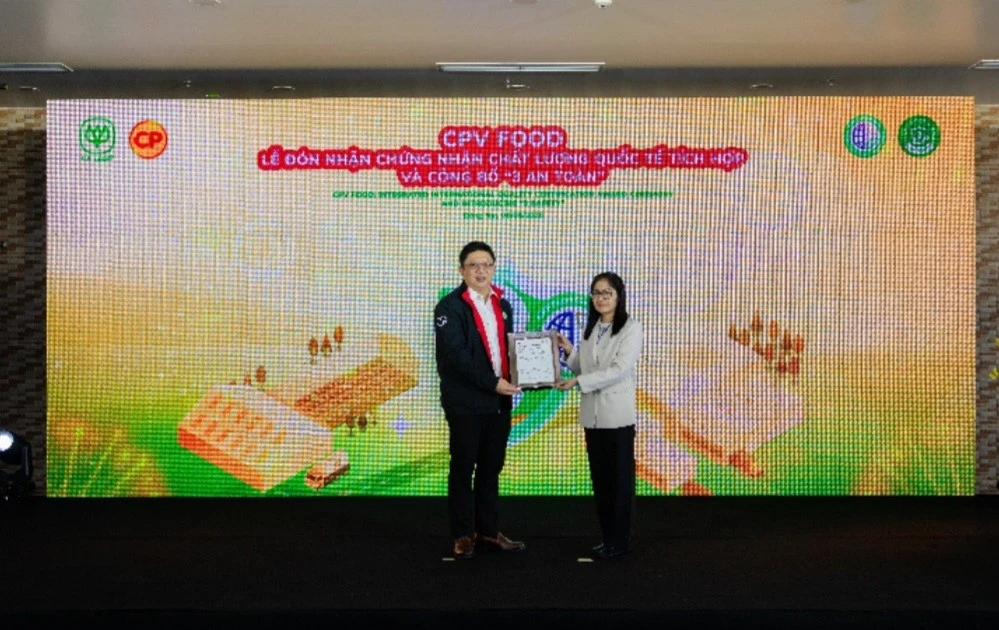
CPV Food Nâng Tầm Thực Phẩm Việt Với Chứng Nhận Quốc Tế CPF Food Standard
CPV Food đạt chứng nhận quốc tế CPF Food Standard PS 7818:2023 và công bố chiến lược "3 An Toàn", nâng tầm chất lượng thực phẩm Việt. Khám phá ngay!