Lập quỹ dự phòng gia đình: bắt đầu từ khoản nhỏ và giữ kỷ luật đều đặn
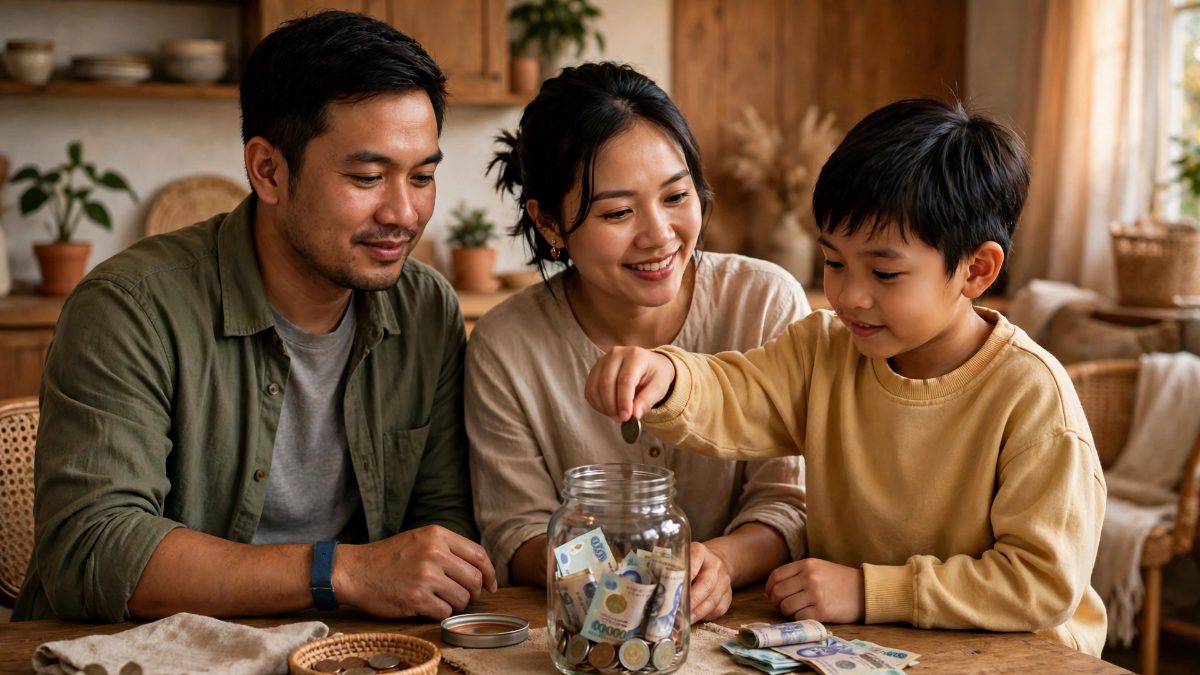
Quỹ dự phòng không bắt đầu từ một con số lớn mà từ một thói quen nhỏ được lặp lại đều đặn: trích một khoản cố định ngay khi thu nhập vừa về.
Quỹ dự phòng là khoản tiền dành riêng cho những tình huống bất ngờ: xe hỏng giữa đường, một đợt ốm phải nghỉ làm, hay một thiết bị trong nhà đột ngột cần thay. Không ai mong những chuyện đó xảy ra, nhưng khi chúng đến, có một khoản tiền sẵn sàng sẽ giúp mọi việc nhẹ nhàng hơn rất nhiều so với việc phải vay mượn gấp.
Nhiều người trì hoãn việc lập quỹ dự phòng vì nghĩ rằng phải có thu nhập cao mới làm được. Thực tế, quỹ dự phòng không bắt đầu từ một con số lớn, mà từ một thói quen nhỏ được lặp lại đều đặn. Một khoản trích ra ngay khi vừa nhận thu nhập, dù chỉ là một phần nhỏ, theo thời gian sẽ tích lũy thành một tấm đệm an toàn đáng kể.
Bắt đầu từ khoản nhỏ và giữ kỷ luật
Bước đầu tiên là xác định một mức trích cố định mà mình có thể duy trì lâu dài. Mức này nên vừa đủ để tạo cảm giác tiến bộ, nhưng không lớn đến mức gây áp lực lên chi tiêu hằng ngày. Quan trọng hơn con số là tính đều đặn: trích cùng một khoản vào cùng một thời điểm mỗi tháng, ngay khi tiền vừa về, trước khi các khoản chi tiêu khác kịp cuốn đi.
Để tránh cám dỗ chi tiêu, quỹ dự phòng nên được giữ ở một nơi riêng, tách khỏi tài khoản chi tiêu hằng ngày. Có thể là một tài khoản tiết kiệm riêng, một phong bì riêng, hay bất cứ hình thức nào khiến việc rút tiền ra cần thêm một bước suy nghĩ. Khoảng cách nhỏ ấy thường đủ để ngăn những lần chi tiêu bốc đồng, trong khi vẫn giữ tiền trong tầm tay khi thực sự cần.
Khi nào thì dùng, khi nào thì không
Một quỹ dự phòng chỉ phát huy tác dụng khi có ranh giới rõ ràng về lúc nào được dùng đến. Những tình huống bất ngờ, cấp bách và không thể trì hoãn, như sửa xe để đi làm hay chi phí y tế đột xuất, là lý do chính đáng. Ngược lại, một món đồ giảm giá hấp dẫn hay một chuyến đi chơi chưa lên kế hoạch không thuộc về quỹ này, dù cảm giác muốn dùng tiền lúc đó rất thật.
Sau mỗi lần phải dùng đến quỹ, việc tiếp theo là lập lại kế hoạch bổ sung dần cho đến khi quỹ trở về mức cũ. Không cần bù lại ngay lập tức trong một tháng, chỉ cần khôi phục mức trích đều đặn như trước. Quỹ dự phòng không phải là một đích đến cố định, mà là một thói quen sống cùng mình qua nhiều năm, co giãn theo hoàn cảnh.
Quỹ dự phòng thay đổi theo từng giai đoạn
Mức quỹ phù hợp không giống nhau với mọi người và mọi thời điểm. Người sống độc thân, công việc ổn định, có thể thấy yên tâm với một mức vừa phải. Gia đình có con nhỏ, người làm nghề tự do với thu nhập thất thường, hay người đang gánh khoản vay lớn, thường cần một tấm đệm dày hơn. Khi hoàn cảnh thay đổi, như đổi việc, sinh con hay chuyển nhà, cũng là lúc nên xem lại mức quỹ của mình.
Điều quan trọng là đừng so sánh quỹ của mình với người khác. Mỗi gia đình có thu nhập, chi phí và mức độ rủi ro riêng. Một quỹ nhỏ nhưng được duy trì đều đặn vẫn tốt hơn nhiều so với một mục tiêu lớn đặt ra rồi bỏ dở sau vài tháng. Cảm giác an tâm mà quỹ dự phòng mang lại không đến từ con số tuyệt đối, mà từ việc biết rằng mình đã chuẩn bị.
Lập quỹ dự phòng là một trong những việc tài chính đơn giản nhất, nhưng cũng dễ bị trì hoãn nhất. Bắt đầu hôm nay, với một khoản nhỏ và một cam kết giữ đều, là cách thực tế nhất để ngày mai, khi điều bất ngờ xảy ra, mình có thể bình tĩnh đối mặt thay vì hoảng loạn.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Mua nhà lần đầu: 7 khoản phí ngoài giá bán người mua hay quên
Nhiều người mua nhà lần đầu tính toán kỹ giá bán, tiền trả trước và lãi vay, nhưng lại quên mất những khoản phí phát sinh sau đó. Cộng lại, chúng có thể lên tới hàng chục, thậm chí hàng trăm triệu đồng.
Vinaconex thâu tóm Giầy Thượng Đình: Tham vọng bất động sản nghìn tỷ
Vinaconex đẩy mạnh thâu tóm 24% vốn Giầy Thượng Đình, hướng tới siêu dự án bất động sản 9.907 tỷ đồng tại Nguyễn Trãi. Xem chi tiết chiến lược M&A này tại đây.
Iran 'khóa mục tiêu' lực lượng Mỹ: Nguy cơ khủng hoảng tại eo biển Hormuz
Iran tuyên bố sẵn sàng tấn công lực lượng Mỹ và đe dọa siết chặt eo biển Hormuz. Tìm hiểu chi tiết về nguy cơ xung đột quân sự tại Vùng Vịnh ngay.
Danh sách 39 doanh nghiệp chi trả cổ tức tuần 11-15/05: DHG gây sốt
Cập nhật chi tiết 39 doanh nghiệp chốt quyền chi trả cổ tức tuần 11-15/05, nổi bật là DHG với tỷ lệ 50%. Xem ngay ngày chốt quyền và mức chi trả chi tiết tại đây!